Nếu bạn đang chuẩn bị hành trang cho kỳ nhập học 2026 tại Canada, có một khoản chi phí mà rất nhiều bạn thường bỏ sót khi lập ngân sách: bảo hiểm du học Canada. Không giống Việt Nam, nơi bạn có thể ra bệnh viện khám với chi phí tương đối thấp, hệ thống y tế Canada đắt đỏ đến mức một lần cấp cứu không có bảo hiểm có thể ngốn của bạn vài nghìn đô la Canada. Và điều quan trọng nhất: ở hầu hết các tỉnh bang, bảo hiểm y tế không phải là “mua cũng được, không mua cũng xong” mà là yêu cầu bắt buộc mà trường đại học hoặc chính quyền tỉnh bang đặt ra cho du học sinh quốc tế.
Bài viết này sẽ giúp bạn hiểu trọn vẹn bức tranh bảo hiểm du học Canada 2026: từ nguyên tắc chung của hệ thống y tế Canada, các gói bảo hiểm tỉnh bang phổ biến như UHIP (Ontario), BC MSP (British Columbia), AHCIP (Alberta), cho đến chi phí thực tế, cách mua, cách sử dụng và những sai lầm mà du học sinh Việt hay mắc phải. Đây là những kiến thức mà đội ngũ tư vấn tại UniPath Training luôn dặn dò kỹ lưỡng học viên trước ngày bay, bởi một kế hoạch bảo hiểm tốt không chỉ bảo vệ sức khỏe mà còn bảo vệ cả tài chính và hồ sơ định cư sau này của bạn.
Vì sao bảo hiểm du học Canada là yêu cầu bắt buộc, không phải lựa chọn
Canada nổi tiếng với hệ thống y tế công miễn phí, nhưng “miễn phí” ở đây chỉ dành cho công dân và thường trú nhân, và ngay cả họ cũng phải chờ đợi khá lâu để được khám chuyên khoa. Với du học sinh quốc tế mang study permit, quyền tiếp cận y tế công phụ thuộc hoàn toàn vào chính sách của từng tỉnh bang. Có tỉnh bang chào đón bạn vào hệ thống bảo hiểm công với chi phí thấp hoặc miễn phí, có tỉnh bang bắt buộc bạn phải mua gói bảo hiểm riêng do trường thu xếp, và có nơi bạn phải tự lo hoàn toàn.
Để hình dung mức độ rủi ro, bạn hãy thử nghĩ đến những con số thực tế: một lần khám bác sĩ gia đình tại phòng khám tư ở Canada có thể tốn khoảng 100 đến 150 đô la Canada, một đêm nằm viện cấp cứu có thể lên tới vài nghìn đô, và một ca phẫu thuật nhỏ dễ dàng vượt mốc 10.000 đô. Nếu không có bảo hiểm, những chi phí này sẽ đổ thẳng lên vai bạn và gia đình. Đó là lý do các trường đại học tại Ontario, ví dụ, tự động ghi danh toàn bộ du học sinh quốc tế vào gói UHIP và thu phí cùng học phí — họ không muốn sinh viên của mình rơi vào cảnh nợ viện phí.
Một điểm khác biệt lớn so với nhiều nước là Canada không có hệ thống bảo hiểm y tế liên bang thống nhất cho du học sinh. Mỗi tỉnh bang là một “vũ trụ” riêng với tên gọi, mức phí, thời gian chờ và điều kiện tham gia khác nhau. Vì vậy, câu hỏi đầu tiên bạn cần trả lời không phải là “mua bảo hiểm nào tốt nhất” mà là “tỉnh bang mình sắp đến quy định thế nào”. Chỉ khi nắm rõ quy định của tỉnh bang, bạn mới biết mình cần mua thêm gì, mua ở đâu và khi nào.
Cũng cần lưu ý rằng bảo hiểm y tế cơ bản, dù là của tỉnh bang hay của trường, thường chỉ bao phủ các dịch vụ y tế thiết yếu như khám bác sĩ, cấp cứu và nằm viện. Các hạng mục như nha khoa, thuốc theo toa, kính mắt và dịch vụ tâm lý hầu như luôn nằm ngoài phạm vi. Nếu bạn là người cần niềng răng, đeo kính cận nặng hoặc đang điều trị bệnh mãn tính cần thuốc dài hạn, bạn sẽ cần một lớp bảo hiểm bổ sung. Chúng ta sẽ đi sâu vào từng phần ngay sau đây.
UHIP – Gói bảo hiểm “quốc dân” của du học sinh Ontario
Nếu điểm đến của bạn là Ontario — tỉnh bang tập trung đông đảo du học sinh Việt nhất với các trường danh tiếng như University of Toronto, York University, McMaster University, University of Waterloo hay Western University — thì cái tên bạn sẽ gặp đầu tiên chính là UHIP, viết tắt của University Health Insurance Plan. Đây là gói bảo hiểm y tế bắt buộc dành cho du học sinh quốc tế tại khoảng 22 trường đại học công lập tham gia chương trình ở Ontario.
Nguyên tắc hoạt động của UHIP rất đơn giản: ngay khi bạn nhập học, trường sẽ tự động ghi danh bạn vào chương trình và cộng phí bảo hiểm vào tài khoản học phí. Bạn không cần làm đơn đăng ký, không cần đi đâu xa, nhưng cũng gần như không có quyền từ chối. Việc miễn tham gia chỉ được chấp nhận trong một số trường hợp rất hạn chế, chẳng hạn bạn đã có bảo hiểm OHIP, mang thân phận ngoại giao, hoặc có gói bảo hiểm khác tương đương đã được phê duyệt trước. Với đại đa số du học sinh Việt Nam, UHIP là khoản phí “mặc định” phải đóng.
Về chi phí, năm học 2026–2027 ghi nhận một đợt tăng phí đáng chú ý: phí UHIP cá nhân tăng khoảng 20%, từ mức khoảng 792 đô la Canada lên khoảng 948 đô la Canada mỗi năm (đã bao gồm thuế). Nếu bạn đi cùng gia đình, mức phí nhân lên tương ứng: khoảng 1.896 đô cho hai người và khoảng 2.844 đô cho gia đình ba người trở lên. Mức tăng này được lý giải bởi chi phí y tế và số lượng yêu cầu bồi thường ngày càng cao. Dù tăng, UHIP vẫn được đánh giá là gói bảo hiểm có mức phí hợp lý so với mặt bằng chung, bởi nó bao phủ các dịch vụ cốt lõi như khám bác sĩ, cấp cứu, nhập viện và một số xét nghiệm chẩn đoán.
Tuy nhiên, bạn cần hiểu rõ giới hạn của UHIP để không bị “vỡ mộng” khi cần dùng đến. UHIP không bao gồm nha khoa, kính mắt, và phần lớn chi phí thuốc theo toa. Nó cũng chỉ có hiệu lực trong lãnh thổ Canada, nên những chuyến du lịch ra nước ngoài trong kỳ nghỉ sẽ cần thêm bảo hiểm du lịch riêng. May mắn là hầu hết các trường ở Ontario đều có thêm gói bảo hiểm bổ sung do hội sinh viên quản lý, thường bao phủ nha khoa, thuốc men và dịch vụ tâm lý với mức phí thêm chỉ vài trăm đô mỗi năm. Khi nhập học, bạn hãy chủ động tìm hiểu gói bổ sung này thay vì mặc định bỏ qua.
Nếu bạn cho rằng mình thuộc diện được miễn UHIP, hãy nộp đơn xin miễn trong thời hạn quy định của trường, thường là trong vòng vài tuần đầu của học kỳ — quá hạn, bạn sẽ phải đóng phí cho cả học kỳ dù có dùng đến hay không.
BC MSP – Bảo hiểm tỉnh bang bắt buộc tại British Columbia
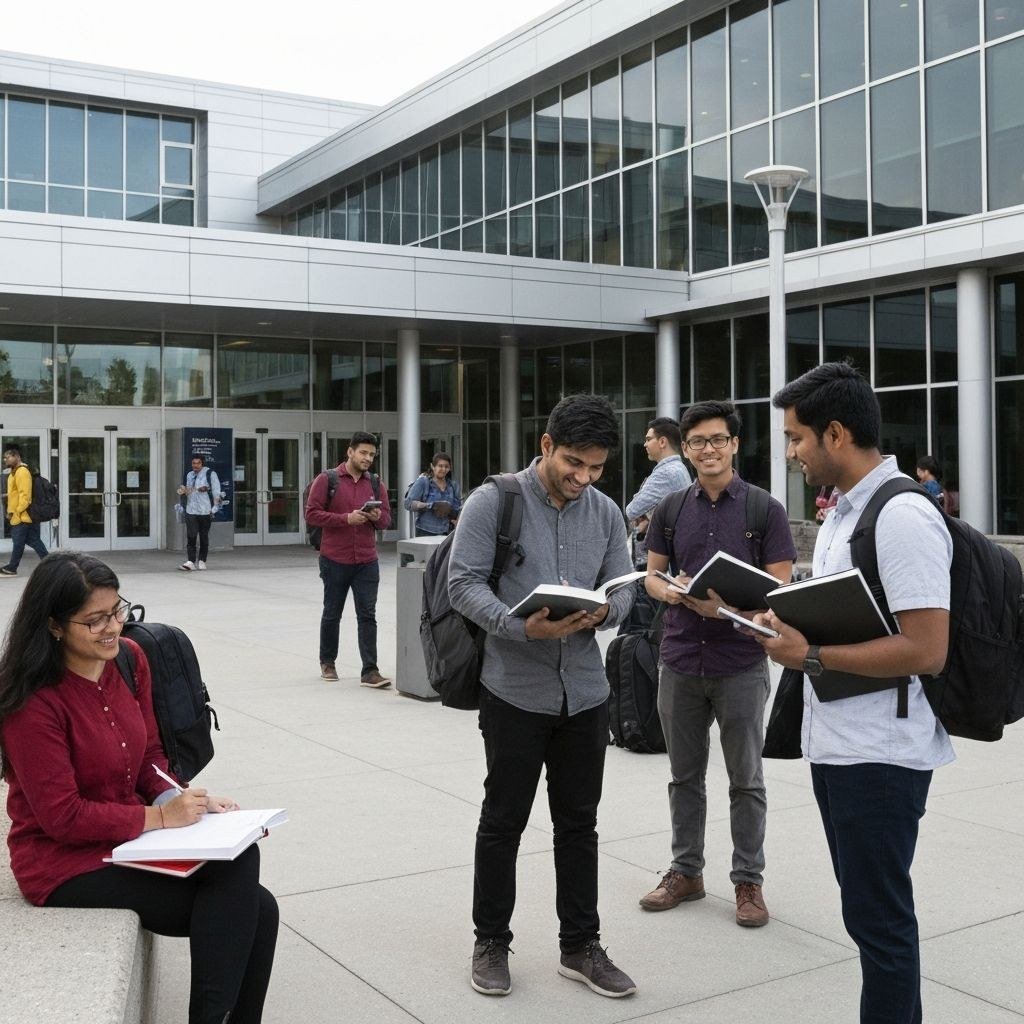
Chuyển sang bờ Tây, nếu bạn học tại British Columbia — quê hương của University of British Columbia (UBC), Simon Fraser University hay University of Victoria — thì câu chuyện bảo hiểm lại hoàn toàn khác. Tại đây, du học sinh quốc tế được hòa nhập vào hệ thống bảo hiểm y tế công của tỉnh bang mang tên MSP (Medical Services Plan), và việc tham gia là bắt buộc đối với người giữ study permit.
Điểm đặc biệt của BC MSP là tỉnh bang thu một khoản phí riêng dành cho du học sinh quốc tế, gọi là International Student Health Fee, ở mức 75 đô la Canada mỗi tháng, tức khoảng 900 đô một năm. Khoản phí này do chính quyền tỉnh bang thu trực tiếp, không nằm trong học phí của trường, và bạn sẽ nhận hóa đơn để thanh toán online. Nếu gia đình đi cùng, chỉ những thành viên cũng giữ study permit mới phải đóng phí này; người giữ work permit hoặc visa thăm thân thì không.
Tuy nhiên, có một “cái bẫy” mà rất nhiều tân du học sinh BC vấp phải: thời gian chờ 3 tháng. Bảo hiểm MSP chỉ có hiệu lực sau khi bạn đã ở BC được một khoảng thời gian gồm phần còn lại của tháng đến cộng thêm hai tháng dương lịch đầy đủ. Ví dụ, nếu bạn đặt chân đến Vancouver vào ngày 25 tháng 8, bảo hiểm của bạn chỉ bắt đầu từ ngày 1 tháng 11. Trong khoảng thời gian chờ này, bạn hoàn toàn không được bảo vệ nếu chỉ trông chờ vào MSP.
Chính vì vậy, các trường đại học ở BC đều có giải pháp “cầu nối” cho sinh viên mới. Điển hình như UBC tự động ghi danh sinh viên quốc tế mới vào gói bảo hiểm iMED trong 3 tháng đầu tiên. Với sinh viên cũ không còn iMED, trường khuyến nghị mua bảo hiểm tạm thời của các hãng tư nhân như GuardMe. Bài học rút ra rất rõ ràng: đừng bao giờ đặt chân đến BC mà không có bảo hiểm cho những tháng đầu tiên, dù bạn đã nghe nói “tỉnh bang có bảo hiểm công”.
Một chi tiết hành chính quan trọng khác: bảo hiểm MSP của bạn gắn liền với thời hạn của study permit. Nếu bạn gia hạn study permit hoặc chuyển sang giấy phép làm việc sau tốt nghiệp (PGWP), bạn phải chủ động gia hạn MSP trên hệ thống online của tỉnh bang, nếu không bảo hiểm sẽ tự động hết hiệu lực mà bạn không hay biết.
Alberta, Saskatchewan, Manitoba và Quebec: mỗi tỉnh bang một chính sách
Rời Ontario và BC, bức tranh bảo hiểm ở các tỉnh bang còn lại cũng đa dạng không kém, và tin vui là nhiều nơi có chính sách khá hào phóng với du học sinh.
Tại Alberta, du học sinh quốc tế có study permit từ 12 tháng trở lên và có ý định ở lại đủ thời gian quy định có thể đăng ký AHCIP (Alberta Health Care Insurance Plan) hoàn toàn miễn phí, không phải đóng phí bảo hiểm hàng tháng và cũng không có thời gian chờ. Đây là một trong những chính sách thân thiện nhất Canada. Tuy nhiên, “miễn phí” ở đây chỉ bao gồm các dịch vụ y tế cơ bản; nha khoa, thuốc men và kính mắt vẫn nằm ngoài, nên các trường như University of Alberta hay University of Calgary đều có gói bảo hiểm bổ sung của hội sinh viên để bạn mua thêm.
Tại Saskatchewan, du học sinh toàn thời gian có study permit hợp lệ được cấp thẻ bảo hiểm y tế của tỉnh bang, cũng không phải đóng phí, nhưng bảo hiểm thường chỉ bắt đầu hiệu lực từ ngày đầu tiên của tháng thứ ba sau khi đến. Khoảng trống 2–3 tháng đầu vẫn cần bảo hiểm tư nhân lấp đầy, tương tự như BC.
Manitoba lại đi theo hướng riêng: từ năm 2018, tỉnh bang không còn cấp bảo hiểm công cho du học sinh nữa, thay vào đó các trường triển khai gói bảo hiểm bắt buộc riêng. Điển hình là MISHP tại University of Manitoba với mức phí khoảng 1.320 đô la Canada mỗi năm. Nếu bạn học ở Manitoba, hãy coi MISHP như “UHIP của Manitoba” và tìm hiểu kỹ ngay từ khi nhận offer.
Quebec có cơ chế đặc biệt nhất: tỉnh bang ký hiệp định y tế tương hỗ với khoảng 11 quốc gia (chủ yếu ở châu Âu), và du học sinh đến từ các nước này được hưởng RAMQ miễn phí. Tiếc rằng Việt Nam không nằm trong danh sách, nên du học sinh Việt tại Quebec — ví dụ ở McGill University hay Concordia University — thường phải mua bảo hiểm tư nhân hoặc gói bảo hiểm do trường thu xếp. Đây là chi phí bạn cần cộng thêm khi so sánh học phí “rẻ” của Quebec với các tỉnh bang khác.
Để dễ hình dung, bảng dưới đây tóm tắt chính sách của các tỉnh bang chính:
| Tỉnh bang | Gói bảo hiểm chính | Chi phí ước tính/năm | Thời gian chờ |
|---|---|---|---|
| Ontario | UHIP (qua trường ĐH) | ~948 CAD | Không |
| British Columbia | MSP (bắt buộc) | ~900 CAD (75 CAD/tháng) | ~3 tháng |
| Alberta | AHCIP | Miễn phí | Không |
| Saskatchewan | Bảo hiểm tỉnh bang | Miễn phí | Đến tháng thứ 3 |
| Manitoba | MISHP (qua trường) | ~1.320 CAD | Không |
| Quebec | Bảo hiểm tư nhân/trường | ~600–1.500 CAD | Tùy gói |
| New Brunswick | Medicare tỉnh bang | Miễn phí | Theo quy định |
Lưu ý rằng các con số trên là mức tham khảo cho năm học 2026–2027 và có thể thay đổi theo từng trường, từng năm. Nguyên tắc vàng là luôn kiểm tra trang web chính thức của trường mình ngay sau khi nhận offer, vì trường mới là nguồn thông tin có thẩm quyền cuối cùng về nghĩa vụ bảo hiểm của bạn.
Bảo hiểm bổ sung: khi nào bạn thật sự cần mua thêm
Như đã đề cập, mọi gói bảo hiểm cơ bản — dù là UHIP, MSP hay AHCIP — đều có một “lỗ hổng” chung: chúng không bao gồm nha khoa, thuốc theo toa, kính mắt và phần lớn dịch vụ sức khỏe tâm thần. Đây chính là lúc bảo hiểm bổ sung (extended health / dental plan) phát huy tác dụng.
Hãy thử làm một phép tính thực tế. Một ca trám răng đơn giản ở Canada có thể tốn 200–400 đô, niềng răng toàn hàm lên tới 6.000–8.000 đô. Một cặp kính cận mới khoảng 300–500 đô. Thuốc theo toa cho bệnh mãn tính như hen suyễn hay tiểu đường có thể ngốn vài chục đến vài trăm đô mỗi tháng. Trong khi đó, gói bảo hiểm bổ sung của hội sinh viên thường chỉ tốn thêm khoảng 200–600 đô mỗi năm và bao phủ 70–100% các chi phí này tùy hạng mục. Với những bạn đeo kính, đang niềng răng dở dang ở Việt Nam, hoặc có tiền sử bệnh cần thuốc dài hạn, đây là khoản đầu tư gần như luôn “hời”.
Sức khỏe tâm thần là hạng mục đặc biệt đáng quan tâm. Áp lực học tập, nhớ nhà, sốc văn hóa và rào cản ngôn ngữ khiến không ít du học sinh Việt rơi vào trạng thái căng thẳng kéo dài trong năm đầu. Một buổi trị liệu tâm lý tư nhân ở Canada có giá khoảng 150–250 đô, và bảo hiểm cơ bản hầu như không chi trả. Nhiều gói bổ sung của trường bao gồm một số buổi tư vấn tâm lý miễn phí hoặc được hoàn tiền một phần — hãy tìm hiểu kỹ quyền lợi này ngay từ đầu, đừng đợi đến khi thật sự cần mới cuống cuồng tìm hiểu.
Ngoài ra, nếu bạn là người hay đi du lịch — về Việt Nam ăn Tết, sang Mỹ chơi trong kỳ nghỉ xuân, hay du lịch châu Âu — hãy nhớ rằng UHIP và các gói cơ bản khác chỉ có hiệu lực trong lãnh thổ Canada. Một gói bảo hiểm du lịch ngắn hạn với mức phí chỉ vài chục đô cho mỗi chuyến đi sẽ giúp bạn yên tâm tuyệt đối. Các hãng bảo hiểm lớn tại Canada như Manulife, Sun Life hay Blue Cross đều có sản phẩm dạng này, và nhiều trường cũng bán gói travel insurance theo học kỳ.
Cách mua bảo hiểm du học Canada đúng chuẩn: từng bước thực tế
Sau khi đã hiểu bức tranh tổng thể, dưới đây là lộ trình thực tế mà bạn nên làm theo, tính từ lúc còn ở Việt Nam cho đến khi đã ổn định tại Canada.
Bước 1: Xác định nghĩa vụ bảo hiểm của tỉnh bang và trường ngay khi nhận offer. Đọc kỹ email nhập học và trang web của văn phòng sinh viên quốc tế. Tìm các từ khóa như “health insurance”, “UHIP”, “MSP” hay “mandatory”. Nếu học ở Ontario, gần như chắc chắn bạn sẽ tự động bị ghi danh UHIP. Nếu học ở BC, bạn cần tự đăng ký MSP sau khi đến nơi. Nếu ở Alberta, hãy chuẩn bị hồ sơ đăng ký AHCIP sớm.
Bước 2: Mua bảo hiểm cho giai đoạn “khoảng trống”. Đây là bước nhiều bạn bỏ qua nhất. Nếu tỉnh bang của bạn có thời gian chờ (BC, Saskatchewan), hoặc nếu bạn đến Canada sớm hơn ngày bảo hiểm của trường có hiệu lực, hãy mua một gói bảo hiểm du lịch/du học ngắn hạn từ Việt Nam cho đúng số ngày chênh lệch. Các công ty bảo hiểm Việt Nam có sản phẩm bảo hiểm du lịch quốc tế, hoặc bạn có thể mua gói interim insurance của các hãng Canada như GuardMe ngay từ khi còn ở nhà. Chi phí chỉ vài chục đô nhưng giúp bạn tránh rủi ro “trắng bảo hiểm” trong những tuần đầu bỡ ngỡ nhất.
Bước 3: Hoàn tất thủ tục tại trường trong tuần đầu nhập học. Đến văn phòng sinh viên quốc tế để nhận thẻ bảo hiểm hoặc mã số thành viên, hỏi rõ phạm vi bảo hiểm, cách đặt lịch khám tại phòng khám của trường (campus clinic), và thủ tục yêu cầu bồi thường (claim). Hãy chụp ảnh lưu trữ mọi giấy tờ bảo hiểm trong điện thoại, đồng thời lưu bản cứng ở nơi dễ lấy. Khi đi khám, luôn mang theo thẻ bảo hiểm và study permit.
Bước 4: Đánh giá nhu cầu và mua bảo hiểm bổ sung nếu cần. Trong tháng đầu tiên, hãy tự hỏi: mình có đeo kính không, răng miệng thế nào, có bệnh mãn tính không, sức khỏe tinh thần ra sao, có đi du lịch nhiều không. Dựa trên câu trả lời, quyết định có mua gói extended health/dental của hội sinh viên hay gói tư nhân của Manulife, Sun Life, Blue Cross. Lưu ý các gói của hội sinh viên thường có thời hạn opt-out rất ngắn (chỉ vài tuần đầu học kỳ) — nếu bạn đã có bảo hiểm tương đương và muốn từ chối để đỡ tốn phí, phải làm ngay, quá hạn là mất quyền.
Bước 5: Hiểu cách sử dụng khi cần khám chữa bệnh. Quy trình phổ biến: với các dịch vụ trong mạng lưới (ví dụ phòng khám của trường), bạn chỉ cần xuất trình thẻ bảo hiểm và được thanh toán trực tiếp. Với dịch vụ ngoài mạng lưới, bạn trả tiền trước, giữ lại toàn bộ hóa đơn, sau đó điền đơn yêu cầu bồi thường trên website của hãng bảo hiểm. Tỷ lệ hoàn tiền thường từ 80% đến 100% tùy hạng mục. Mẹo nhỏ: trước khi làm bất kỳ thủ thuật tốn kém nào (nhổ răng khôn, chụp MRI…), hãy gọi cho hãng bảo hiểm hỏi trước xem có được chi trả không để tránh “tiền mất tật mang”.
Sai lầm phổ biến khiến du học sinh Việt trả viện phí hàng nghìn đô
Qua nhiều năm tư vấn, đội ngũ UniPath Training nhận thấy có một số sai lầm lặp đi lặp lại khiến du học sinh Việt phải trả giá đắt. Thứ nhất là tâm lý “sang rồi tính”, không mua bảo hiểm cho thời gian chờ ở BC hay Saskatchewan. Chỉ cần một lần đau ruột thừa cấp cứu trong 3 tháng đầu không bảo hiểm, hóa đơn viện phí có thể lên tới 5.000–10.000 đô — một con số đủ để “thổi bay” ngân sách cả năm của nhiều gia đình.
Sai lầm thứ hai là mặc định rằng bảo hiểm cơ bản “bao hết mọi thứ”. Rất nhiều bạn chỉ phát hiện ra UHIP không bao gồm nha khoa khi đã ngồi trên ghế nha sĩ và nhận hóa đơn 800 đô cho một ca điều trị tủy. Sai lầm thứ ba là bỏ lỡ hạn opt-out hoặc hạn đăng ký gói bổ sung của hội sinh viên, để rồi cả năm phải trả giá cao hơn cho cùng một dịch vụ, hoặc ngược lại, phải đóng hai gói bảo hiểm cùng lúc vì không kịp từ chối gói không cần thiết.
Sai lầm thứ tư ít người ngờ tới: quên gia hạn bảo hiểm tỉnh bang sau khi gia hạn study permit. Và sai lầm thứ năm là không giữ hóa đơn, không biết cách làm claim, để rồi bỏ lỡ quyền được hoàn tiền cho những chi phí hoàn toàn thuộc phạm vi bảo hiểm.
Câu hỏi thường gặp về bảo hiểm du học Canada
Du học sinh Việt có được hưởng OHIP miễn phí như người Canada không?
Nhìn chung là không. OHIP là bảo hiểm y tế tỉnh bang Ontario dành cho công dân, thường trú nhân và một số diện tạm trú đáp ứng điều kiện cư trú nghiêm ngặt. Du học sinh quốc tế diện study permit thông thường không đủ điều kiện và sẽ tham gia UHIP thay thế. Một số nguồn cho biết sinh viên quốc tế học chương trình từ 12 tháng trở lên có thể đủ điều kiện sau thời gian chờ, nhưng trên thực tế đại đa số du học sinh Việt sẽ đi theo con đường UHIP. Hãy kiểm tra trực tiếp với trường để biết chính xác trường hợp của bạn.
Tổng chi phí bảo hiểm mỗi năm khoảng bao nhiêu?
Tùy tỉnh bang và nhu cầu, bạn nên dự trù khoảng 600–1.500 đô la Canada mỗi năm cho bảo hiểm cơ bản, cộng thêm khoảng 200–600 đô nếu mua gói bổ sung nha khoa, thuốc men và kính mắt. Ví dụ ở Ontario năm học 2026–2027, riêng UHIP đã khoảng 948 đô một năm. Đây là con số bạn nên cộng vào ngân sách du học ngay từ đầu thay vì để đến lúc sang mới loay hoay.
Có thể dùng bảo hiểm mua ở Việt Nam thay cho bảo hiểm Canada không?
Về mặt kỹ thuật, một số trường chấp nhận cho bạn miễn tham gia gói bảo hiểm của trường nếu bạn chứng minh được mình có gói bảo hiểm tương đương đã được phê duyệt. Tuy nhiên trên thực tế, bảo hiểm du lịch mua ở Việt Nam thường là gói ngắn hạn, giới hạn quyền lợi và khó đáp ứng đầy đủ tiêu chí của trường. Với các tỉnh bang bắt buộc như BC (MSP), bạn vẫn phải tham gia hệ thống tỉnh bang. Lời khuyên an toàn: dùng bảo hiểm Việt Nam cho giai đoạn bay sang và những tuần đầu, sau đó chuyển sang hệ thống bảo hiểm của Canada.
Bảo hiểm có chi trả khi về Việt Nam nghỉ hè không?
Các gói cơ bản như UHIP hay MSP chỉ có hiệu lực trong lãnh thổ Canada. Khi về Việt Nam hoặc du lịch nước khác, bạn cần mua thêm bảo hiểm du lịch riêng cho thời gian đó. Một số gói bổ sung của trường có bao gồm quyền lợi du lịch toàn cầu với giới hạn ngày nhất định — hãy đọc kỹ điều khoản trước mỗi chuyến đi.
Đi khám bệnh ở Canada có cần đặt lịch trước không?
Với phòng khám của trường (campus clinic) hoặc bác sĩ gia đình, bạn thường cần đặt lịch hẹn trước và có thể phải chờ vài ngày đến vài tuần tùy thời điểm. Với trường hợp cấp cứu, hãy đến thẳng phòng cấp cứu (emergency room) của bệnh viện gần nhất. Mẹo thực tế: ngay trong tuần đầu đến Canada, hãy tìm hiểu phòng khám nào gần nơi ở nhất chấp nhận gói bảo hiểm của bạn, để khi ốm đau không phải cuống cuồng tìm kiếm.
Kết luận: đừng để bảo hiểm là việc “để sau”
Bảo hiểm du học Canada không phải là thủ tục hành chính khô khan để đối phó, mà là tấm lưới an toàn cho cả sức khỏe, tài chính và sự yên tâm của gia đình bạn ở quê nhà. Mỗi tỉnh bang có một luật chơi riêng: Ontario với UHIP khoảng 948 đô mỗi năm, British Columbia với MSP 75 đô mỗi tháng kèm 3 tháng chờ, Alberta hào phóng miễn phí với AHCIP, Manitoba với MISHP, Quebec với yêu cầu bảo hiểm tư nhân. Hiểu rõ luật chơi của tỉnh bang mình, lấp đầy mọi “khoảng trống” bảo hiểm, và cân nhắc gói bổ sung phù hợp với nhu cầu cá nhân — đó là công thức để bạn không bao giờ phải lo lắng về hóa đơn y tế trong suốt những năm du học.
Nếu bạn đang lên kế hoạch du học Canada 2026 và muốn được hướng dẫn chi tiết từ chọn trường, chọn tỉnh bang, săn học bổng đến chuẩn bị mọi thủ tục trước ngày bay — bao gồm cả kế hoạch bảo hiểm tối ưu cho từng trường hợp — hãy liên hệ UniPath Training qua hotline 0387 404 668. Đội ngũ mentor của chúng tôi sẽ đồng hành cùng bạn trong từng bước: từ xây dựng lộ trình apply học bổng, hoàn thiện bài luận và study plan, đến xây dựng hoạt động ngoại khóa giúp hồ sơ của bạn nổi bật. Chúc bạn có một hành trình du học Canada khỏe mạnh, an toàn và thành công!

